Consorsbank
- 4,6
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
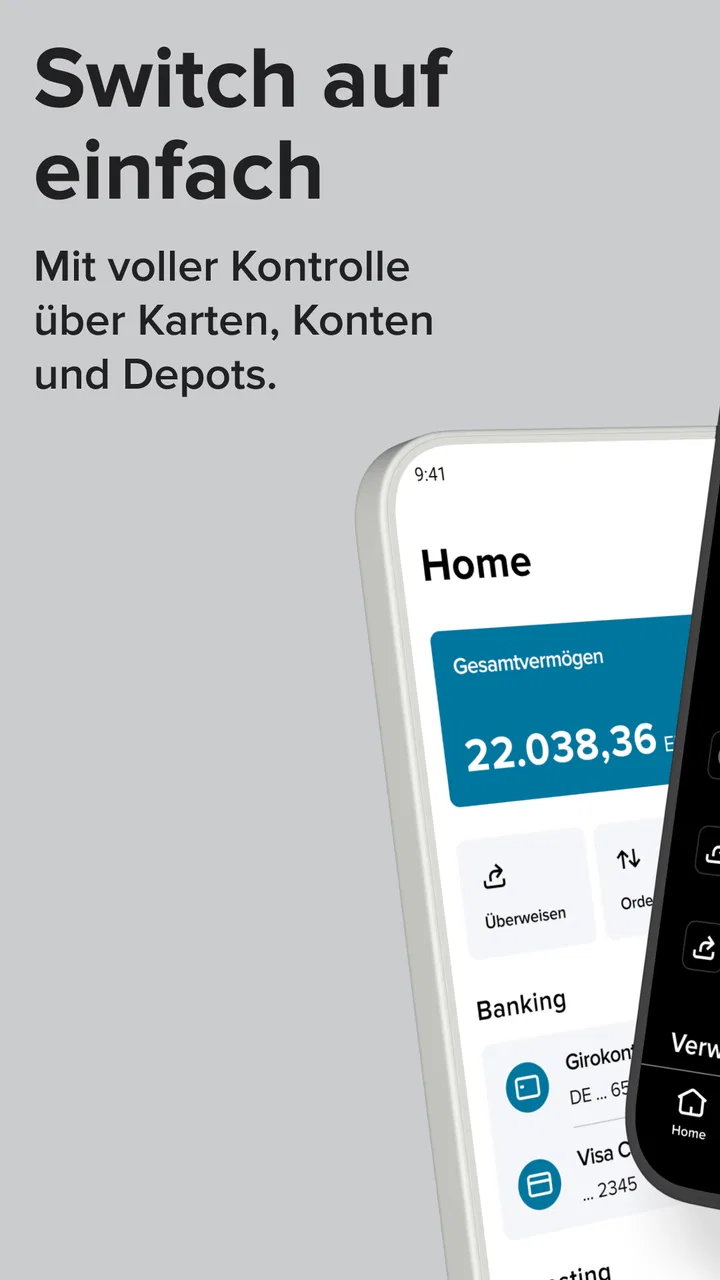
Wer seine Bankgeschäfte und erste Schritte beim Investieren nicht auf mehrere Anwendungen verteilen möchte, findet in Consorsbank einen angenehm direkten Ansatz. Ich habe die App vor allem aus der Sicht eines normalen Alltagskontos betrachtet: Kontostand prüfen, Umsätze kontrollieren, eine Überweisung vorbereiten und anschließend den Blick auf Wertpapiere richten. Genau diese Verbindung macht sie interessant, gleichzeitig verlangt sie etwas mehr Aufmerksamkeit als eine reine Banking-App.
Die Anwendung gehört zur Kategorie Finanzen und wird von BNP Paribas S.A. Niederlassung Deutschland entwickelt. Sie ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum. Im Store wird sie als Möglichkeit beschrieben, Banking und Investing in einer App zu verbinden. Das trifft den Kern, greift aber zu kurz: Entscheidend ist weniger ein einzelnes spektakuläres Werkzeug als der Wechsel zwischen täglicher Kontoverwaltung und längerfristiger Geldanlage.
So fühlt sich der normale Banking-Ablauf an
Mein sinnvollster Einstieg ist der kurze Kontrollgang nach dem Öffnen. Zuerst sehe ich auf das verfügbare Guthaben, danach prüfe ich die jüngsten Buchungen und erst dann gehe ich an eine geplante Zahlung. Diese Reihenfolge klingt banal, verhindert aber einen typischen Fehler: eine Überweisung nur aus dem Gedächtnis heraus auszuführen, ohne den aktuellen Kontostand und bereits vorgemerkte Belastungen zu berücksichtigen.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Für den Alltag ist besonders nützlich, dass Banking und Wertpapierbereich nicht gedanklich getrennt werden müssen. Wer beispielsweise monatlich Geld zurücklegt, kann zunächst prüfen, ob Miete, Versicherungen und laufende Ausgaben bereits berücksichtigt sind, bevor ein Betrag für einen Sparplan oder einen Einzelkauf eingeplant wird. Die App eignet sich dadurch eher für einen bewussten Geldkreislauf als für impulsives Handeln.
Bei einer Überweisung würde ich mir trotzdem angewöhnen, Empfängername, IBAN, Betrag und Verwendungszweck vor der Freigabe noch einmal langsam zu lesen. Eine mobile Oberfläche macht den Vorgang bequem, aber nicht automatisch sicher vor Tippfehlern. Gerade auf einem kleinen Bildschirm kann ein falsch gesetztes Komma beim Betrag leichter übersehen werden als am Desktop.
Das gleiche Prinzip gilt für Daueraufträge und wiederkehrende Zahlungen. Ich würde Änderungen nie zwischen zwei Terminen erledigen, sondern einen festen Moment wählen, in dem ich die Kontobewegungen in Ruhe durchgehe. So wird aus der App kein reiner Notfallzugang, sondern ein kleines, wiederholbares Finanzritual.
Ein realistischer Tagesablauf
Ein typisches Beispiel wäre der Monatsanfang: Ich öffne die Anwendung, kontrolliere die eingegangene Zahlung, sehe mir die vorgemerkten Ausgaben an und prüfe anschließend, ob der geplante Anlagebetrag noch zum tatsächlichen Monatsbudget passt. Erst danach würde ich einen Wertpapierauftrag oder eine Sparrate bearbeiten. Diese Reihenfolge ist für mich wichtiger als möglichst schnelles Tippen, weil sie die Verbindung zwischen Liquidität und Anlageentscheidung sichtbar macht.
Wer nur gelegentlich eine Überweisung ausführt, wird die App vermutlich schnell verstehen. Etwas mehr Einarbeitung braucht der Bereich für Wertpapiere, weil dort nicht nur ein Auftrag ausgelöst wird, sondern auch die Frage nach Anlagehorizont, Risiko und verfügbarer Reserve dazugehört. Die App kann den technischen Ablauf vereinfachen, aber sie ersetzt keine eigene Entscheidung darüber, ob ein Kauf zum persönlichen Finanzplan passt.
Auch unterwegs ist dieser Unterschied relevant. Für eine kurze Kontoprüfung ist das Smartphone praktisch. Für den Vergleich mehrerer Wertpapiere oder das genaue Lesen von Informationen bevorzuge ich jedoch einen größeren Bildschirm, sofern mir einer zur Verfügung steht. Die mobile Anwendung ist für den Zugriff und die Ausführung stark, aber nicht automatisch der beste Ort für jede Form der Analyse.
Welche Einstellungen ich zuerst prüfen würde
Nach der Installation würde ich nicht sofort investieren, sondern zunächst die Sicherheits- und Benachrichtigungseinstellungen durchgehen. Bei einer Finanz-App sollte klar sein, wie der Zugang geschützt wird und welche Hinweise bei Kontobewegungen oder wichtigen Vorgängen erscheinen. Je nach persönlicher Nutzung kann eine zurückhaltende Benachrichtigungsstrategie angenehmer sein als eine Flut von Meldungen, während bei ungewöhnlichen Umsätzen möglichst wenig übersehen werden sollte.
Wichtig ist außerdem, die App nicht einfach auf jedem gemeinsam genutzten Gerät offen zu lassen. Ich würde die automatische Sperre und die Gerätesicherheit ernst nehmen und die Anwendung nach der Nutzung schließen, besonders wenn das Smartphone auch von anderen Personen verwendet wird. Komfortfunktionen sind hilfreich, dürfen aber nicht dazu führen, dass ein fremder Nutzer ohne weitere Hürde im Konto landet.
Bei Benachrichtigungen lohnt sich eine persönliche Abwägung. Wer jede Kontobewegung sofort sehen möchte, kann Hinweise als laufende Kontrolle verwenden. Wer viele kleine Kartenzahlungen tätigt, könnte dagegen schnell den Überblick verlieren, wenn jede Meldung gleich wichtig wirkt. Ich finde es sinnvoll, Benachrichtigungen nicht nur einzuschalten, sondern sie in eine feste Gewohnheit einzubauen: Auffällige Meldungen sofort prüfen, normale Umsätze gesammelt kontrollieren.
Auch die Darstellung sollte man nicht unterschätzen. Für mich ist eine klare Trennung zwischen verfügbarem Geld, gebuchten Umsätzen und Wertpapierbestand entscheidend. Wenn ich in einer Ansicht schnell erkennen kann, was bereits abgerechnet wurde und welcher Betrag nur erwartet wird, sinkt die Gefahr, das verfügbare Budget zu überschätzen. Bei einer Anlageentscheidung sollte zusätzlich klar sein, aus welchem Bereich das Geld stammt und ob es kurzfristig gebraucht werden könnte.
Wiederholbare Muster statt hektischer Einzelaktionen
Erfahrene Nutzer werden mit der Zeit weniger über einzelne Funktionen arbeiten und mehr über feste Abläufe. Mein bevorzugtes Muster wäre ein kurzer Kontocheck zu einem gleichbleibenden Zeitpunkt, gefolgt von einer getrennten Prüfung des Depots. Dadurch vermischen sich spontane Ausgaben und langfristige Anlageziele nicht ständig. Die App unterstützt diese Aufteilung, weil beide Themen in derselben Umgebung erreichbar sind, aber die Entscheidung über die Reihenfolge bleibt bei mir.
Für wiederkehrende Investitionen ist ein fester Prüftag nützlicher als ständiges Nachsehen. Ich würde vor dem geplanten Vorgang prüfen, ob das Girokonto ausreichend Reserve hat, ob unerwartete Ausgaben aufgetaucht sind und ob der Anlagebetrag unverändert noch sinnvoll ist. Dieser kleine Zwischenschritt verhindert, dass ein automatisierter oder regelmäßig geplanter Vorgang völlig losgelöst vom aktuellen Monatsverlauf betrachtet wird.
Bei einzelnen Wertpapierkäufen hilft mir eine einfache Trennung: Erst Informationen lesen und die Entscheidung notieren, später den Auftrag ausführen. Das klingt langsam, reduziert aber das Risiko, aus einer kurzfristigen Kursbewegung heraus zu handeln. Eine App, die Banking und Investing zusammenführt, kann den Weg zum Kauf verkürzen; gerade deshalb sollte der persönliche Prüfprozess nicht ebenfalls verkürzt werden.
Ein weiterer praktischer Ansatz ist, Kontobewegungen nicht nur auf den Endsaldo zu reduzieren. Ich würde wiederkehrende Abbuchungen, größere Einzelzahlungen und ungewöhnliche Gutschriften gedanklich voneinander trennen. So entsteht ein realistischeres Bild davon, wie viel Geld tatsächlich frei verfügbar ist. Diese Gewohnheit ist besonders hilfreich für Nutzer, die neben dem Girokonto auch regelmäßig investieren möchten.
Wer häufig unterwegs ist, sollte sich außerdem nicht darauf verlassen, jede längere Anlageentscheidung spontan im Wartezimmer oder im Zug zu treffen. Für schnelle Kontrollen ist das Smartphone ideal; für einen Kauf, bei dem ich mehrere Angaben und die Auswirkungen auf mein Budget prüfen möchte, nehme ich mir lieber einen ruhigen Moment. Das ist keine Schwäche der App allein, sondern eine sinnvolle Grenze mobiler Finanzverwaltung.
Investing in derselben App: praktisch, aber nicht grenzenlos
Die Kombination aus Banking und Investing ist der größte Unterschied zu einer klassischen Bank-App, die sich fast ausschließlich auf Überweisungen und Kontostände konzentriert. Ich muss nicht zwischen einem separaten Depotzugang und dem Girokonto wechseln, wenn ich meine finanzielle Situation als Ganzes betrachten möchte. Für Einsteiger kann das den Zugang erleichtern, weil Konto und Anlage nicht in zwei völlig getrennten Welten liegen.
Der Nachteil liegt in der möglichen Vermischung. Ein sichtbarer Depotbereich kann dazu verleiten, Anlageentscheidungen genauso schnell zu behandeln wie eine Überweisung. Für kurzfristig benötigtes Geld gelten aber andere Regeln als für einen langfristigen Sparbetrag. Ich würde deshalb immer zuerst eine ausreichende Liquiditätsreserve gedanklich abgrenzen und erst danach den Anlagebereich öffnen.
Für einfache, regelmäßige Abläufe wirkt das Konzept besonders passend. Wer einen Sparplan verwalten, gelegentlich den Bestand prüfen und sein Konto im gleichen Zugang kontrollieren möchte, bekommt einen überschaubaren Mittelpunkt. Wer dagegen sehr intensiv analysiert, viele Märkte vergleicht oder eine besonders spezialisierte Handelsumgebung sucht, könnte mit einer dedizierten Wertpapierplattform besser arbeiten.
Das ist auch der Punkt, an dem ich die Erwartungen an die App begrenzen würde. Die Verbindung von Bankkonto und Depot ist ein Komfortvorteil, aber kein Ersatz für Fachwissen. Vor einem Kauf sollte man Kosten, Risiko, Anlageziel und Zeithorizont selbst verstehen. Ein einfacher Auftrag ist nicht automatisch eine einfache Geldanlage.
Wo die Nutzung langsamer oder umständlicher werden kann
Der Wechsel zwischen täglichem Banking und Wertpapieren kann je nach Aufgabe mehr Aufmerksamkeit verlangen, weil die beiden Bereiche unterschiedliche Informationen zeigen. Beim Konto suche ich nach Klarheit und Geschwindigkeit, beim Depot nach Kontext. Wer alles in einem kurzen Blick erledigen möchte, könnte die Oberfläche deshalb als weniger fokussiert empfinden als eine App, die nur eine dieser Aufgaben anbietet.
Auch die mobile Darstellung hat natürliche Grenzen. Lange Informationen, umfangreiche Vergleiche und eine gründliche Prüfung von Anlageentscheidungen sind auf einem Smartphone anstrengender. Ich würde die App deshalb nicht als vollständigen Ersatz für jede Desktop-Nutzung betrachten. Für den täglichen Zugriff und kleinere Aufgaben ist sie sehr passend; für längere Recherche ist ein größerer Bildschirm oft angenehmer.
Ein weiterer Reibungspunkt ist die Verantwortung bei Freigaben. Die App kann den Ablauf übersichtlich machen, aber der letzte Kontrollblick bleibt unverzichtbar. Besonders bei neuen Empfängern, hohen Beträgen oder Änderungen an regelmäßigen Zahlungen würde ich niemals nur auf die Geschwindigkeit der mobilen Bedienung setzen.
Die aktuelle Version 2.6.1 zeigt, dass man beim praktischen Einsatz auch auf die eigene Geräteumgebung achten sollte. Die Anwendung setzt mindestens iOS oder Android in der jeweiligen Systemgeneration 9 voraus. Wer ein sehr altes Smartphone nutzt, sollte vor der Einrichtung prüfen, ob das Gerät diese Voraussetzung erfüllt und noch zuverlässig mit Sicherheitsaktualisierungen versorgt wird.
Für wen die App gut passt
Ich sehe Consorsbank vor allem bei Menschen, die ihr Girokonto und ihre Geldanlage bewusst in einer Umgebung bündeln möchten. Dazu gehören Nutzer, die regelmäßig den Kontostand prüfen, Überweisungen erledigen und gleichzeitig einen unkomplizierten Zugang zum Wertpapierbereich wünschen. Auch Einsteiger können profitieren, sofern sie die technische Bequemlichkeit nicht mit einer Anlageempfehlung verwechseln.
Für Familien oder Paare kann die App als persönlicher Finanzzugang praktisch sein, wenn eine Person ihre eigenen Kontobewegungen und Anlagen mobil im Blick behalten möchte. Bei gemeinsam genutzten Geräten würde ich jedoch besonders sorgfältig auf Sperre, Anmeldung und Benachrichtigungen achten. Finanzinformationen sollten nicht versehentlich auf einem Bildschirm sichtbar bleiben, der von mehreren Personen verwendet wird.
Weniger passend ist sie für jemanden, der ausschließlich eine minimalistische Banking-App für gelegentliche Überweisungen sucht und mit Investing nichts anfangen möchte. In diesem Fall können zusätzliche Bereiche eher ablenken. Ebenfalls nicht ideal ist sie für sehr aktive Anleger, die eine hoch spezialisierte Analyse- und Handelsumgebung erwarten. Dafür würde ich eher eine Plattform wählen, deren Schwerpunkt eindeutig auf professioneller Wertpapierverwaltung liegt.
Mein Urteil nach dem täglichen Test
Consorsbank überzeugt mich nicht durch einen einzelnen spektakulären Kniff, sondern durch die Verbindung zweier Aufgaben, die im echten Leben ohnehin zusammengehören: Geld verwalten und einen Teil davon anlegen. Die kostenlose App hat im Store eine durchschnittliche Bewertung von 4,6 bei rund 25.000 Bewertungen und kommt auf über eine Million Installationen. Diese Größenordnung passt zu meinem Eindruck, dass sie nicht nur für ein kleines Spezialpublikum gedacht ist.
Die Anwendung ist seit dem 6. Dezember 2014 verfügbar und wirkt damit wie ein etablierter Zugang statt wie ein kurzfristiger Testballon. Trotzdem würde ich sie nicht blind jedem empfehlen. Ihre Stärke liegt bei klaren, wiederholbaren Abläufen: Konto prüfen, Zahlungen kontrollieren, Reserve beachten und anschließend über die Anlage entscheiden. Ihre Schwäche zeigt sich dort, wo Nutzer maximale Spezialisierung, besonders tiefe Analyse oder eine strikt getrennte Banking-Oberfläche erwarten.
Mein wichtigster Tipp lautet deshalb: Richte dir zuerst einen festen Kontrollablauf ein und passe erst danach Benachrichtigungen und Komfortoptionen an. Wer die App nur öffnet, wenn eine Zahlung ansteht, nutzt lediglich einen kleinen Teil ihres praktischen Werts. Wer dagegen Kontobewegungen, freie Reserve und Anlageziele in einer ruhigen Reihenfolge betrachtet, bekommt einen deutlich besseren Überblick.
Unterm Strich ist Consorsbank für mich eine gute Wahl für Nutzer, die Banking und Investing verbinden möchten, ohne zwei getrennte Zugänge im Alltag zu pflegen. Sie erleichtert den Weg, ersetzt aber weder Budgetdisziplin noch Anlageentscheidungen. Meine Empfehlung gilt daher besonders für ruhige, regelmäßige Nutzung – nicht für hektisches Handeln oder die Suche nach einer spezialisierten Trading-Arbeitsumgebung.
Häufig gestellte Fragen zu Consorsbank
01Was ist Consorsbank und welche Funktionen bietet die App?
Die Consorsbank-App ist die mobile Banking-Anwendung der Consorsbank für iOS und Android. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre persönlichen Finanzen unterwegs im Blick behalten. Je nach Produkt lassen sich außerdem Wertpapierdepots, Sparpläne und Börseninformationen aufrufen. Der genaue Funktionsumfang kann sich abhängig von Kontoart, Region und App-Version unterscheiden.
02Wie sicher ist das mobile Banking mit der Consorsbank-App?
Die App verwendet verschiedene Sicherheitsmechanismen, um den Zugriff auf Konto- und Depotdaten zu schützen. Dazu gehören persönliche Zugangsdaten, eine zusätzliche Freigabe von Vorgängen sowie – auf kompatiblen Geräten – biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung. Trotzdem sollten Nutzer ihr Smartphone mit einer Displaysperre sichern, die App nur aus offiziellen Stores installieren und niemals Zugangsdaten oder Freigabecodes an unbekannte Personen weitergeben.
03Kann ich mit der Consorsbank-App Überweisungen und andere Bankgeschäfte erledigen?
Ja, die wichtigsten alltäglichen Bankgeschäfte lassen sich direkt über die App erledigen. Dazu zählen beispielsweise Überweisungen, die Anzeige von Kontobewegungen und die Verwaltung bestimmter Aufträge. Vor einer Freigabe sollten Empfänger, Betrag und Verwendungszweck sorgfältig kontrolliert werden. Einige spezielle Anliegen, Änderungen persönlicher Daten oder komplexere Servicefälle können jedoch weiterhin die Website oder den Kontakt zum Consorsbank-Kundenservice erfordern.
04Kann ich mein Consorsbank-Depot und Wertpapiergeschäfte mobil verwalten?
Für Nutzer mit einem Consorsbank-Depot bietet die App in der Regel Zugriff auf Depotbestand, Wertpapierkurse und wichtige Informationen zu den eigenen Anlagen. Je nach verfügbarer Version und Produkt können auch Wertpapierorders oder Sparpläne mobil bearbeitet werden. Die Anwendung ersetzt jedoch keine unabhängige Anlageberatung. Kurse können sich jederzeit ändern, und vor einem Kauf oder Verkauf sollten Kosten, Risiken und die eigene Anlagestrategie geprüft werden.
05Was sollte ich vor dem Download der Consorsbank-App beachten?
Vor der Installation sollte geprüft werden, ob das Smartphone die aktuellen Systemanforderungen erfüllt und ausreichend Speicherplatz vorhanden ist. Die App sollte ausschließlich über den offiziellen Google Play Store oder Apple App Store heruntergeladen werden, da manipulierte Installationsdateien ein Sicherheitsrisiko darstellen können. Außerdem ist eine stabile Internetverbindung erforderlich, und für bestimmte Funktionen kann eine zusätzliche Registrierung, Freischaltung oder Sicherheitsbestätigung durch die Consorsbank notwendig sein.
Vorteile
- Kostenlose Kontoführung bei regelmäßiger Nutzung möglich
- Gute mobile App mit übersichtlicher Kontoverwaltung
- Kostenlose Visa-Debitkarte für viele alltägliche Zahlungen
- Wertpapierhandel und Depot direkt in der App verfügbar
- Praktische Sicherheitsfunktionen wie Push-TAN und Gerätefreigabe
Nachteile
- Bargeldabhebungen können je nach Nutzung und Standort eingeschränkt sein
- Einige Zusatzleistungen sind nur unter bestimmten Bedingungen kostenlos
- Für Einsteiger wirkt das umfangreiche Finanzangebot teilweise unübersichtlich
- Filialberatung vor Ort steht nicht zur Verfügung
- Konditionen und Gebühren sollten vor Abschluss regelmäßig geprüft werden

Consorsbank
Galerie